


IDFC FIRST Bank: MobileBanking
4,9258.34K Arvustused
Rakenduse andmed
- Versioon
- 2.72
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- IDFC FIRST Bank Ltd.
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsi koostas AppCompare
Kui ma otsin pangarakendust, ei vaata ma ainult seda, kas rahaülekanne õnnestub. Mind huvitab ka see, kas igapäevased toimingud on arusaadavad, kas rakendus jätab mulle otsustusruumi ja kas tundlikke rahatehinguid saab teha ilma tarbetu segaduseta. IDFC FIRST Bank: MobileBanking on IDFC FIRST Bank Ltd. finantsrakendus, mille keskmes on UPI-ülekanded, krediitkaardimaksed ja kliimaseadme saldo kontrollimine. Minu kogemuse põhjal on selle tugevus eelkõige selles, et need pangaga seotud ülesanded on koondatud ühte mobiilsesse tööriista.
Rakendus on tasuta ja mõeldud vähemalt Androidi versioonile 9. Selle vanusepiirang on PEGI 3, seega ei ole tegemist meelelahutusliku mängu või keerulise investeerimisplatvormiga, vaid praktilise pangarakendusega. IDFC FIRST Bank Ltd. avaldas selle 13. detsembril 2020 ning praegune versioon on 2.72. Rakenduse kasutajaskond on suur: seda on paigaldatud üle kümne miljoni korra ning keskmine hinne on 4,9 enam kui kahe miljoni hinnangu põhjal. Need numbrid näitavad laialdast kasutust, kuid minu jaoks ei asenda need isiklikku kontrolli selle üle, kas töövood sobivad minu pangaharjumustega.
Millise pangakogemuse IDFC FIRST Bank tegelikult pakub
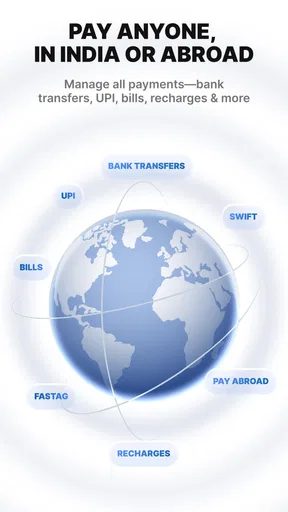
Esimesel vaatamisel on oluline mõista, et see ei ole lihtsalt konto vaatamise rakendus. Selle põhifookus on tegevustel: UPI kaudu raha saatmisel, krediitkaardiarvete tasumisel ja kliimaseadmega seotud saldo kontrollimisel. See kombinatsioon muudab rakenduse eriti asjakohaseks inimesele, kes kasutab IDFC FIRST Banki igapäevase rahaasjade keskpunktina ja soovib teha mitu eri tüüpi makset samast kohast.
UPI-ülekanded on siin kõige praktilisem osa. Igapäevases olukorras, näiteks kui sõber maksab ühise õhtusöögi eest ja mina tahan oma osa tagasi saata, on mobiilipõhine makse mugavam kui internetipanga avamine arvutis. Sama kehtib väikese teenuse, tellimuse või koduse kulutuse jagamisel. Sellise kasutuse juures hindan ma kõige rohkem seda, et makse saab algatada hetkel, mil vajadus tekib, mitte alles siis, kui olen jõudnud pangakontori või sülearvuti juurde.
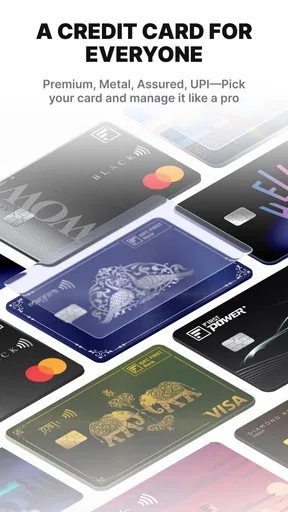
Krediitkaardimakse muudab rakenduse kasulikumaks neile, kes ei taha krediitkaardi haldamiseks eraldi kanalit kasutada. Kui minu eesmärk on enne tähtaega arve tasuda, saan vähemalt selle ülesande siduda sama pangarakendusega, kus ma muid rahaasju korraldan. See vähendab vajadust meeles pidada mitut rakendust, kuid samal ajal tähendab see, et kasutaja peab enne tegutsemist tähelepanelikult kontrollima, millist kontot, kaarti või makseviisi ta parasjagu kasutab.
Kliimaseadme saldo kontrollimine on rakenduse kõige nišilikum osa. See ei ole funktsioon, mida iga pangarakenduse kasutaja vajab, kuid neile, kelle igapäevane kasutus on selle teenusega seotud, võib just see eristus olla oluline. Mina näen siin head näidet sellest, kuidas rakenduse väärtus ei sõltu ainult funktsioonide arvust: üks konkreetne saldo võib olla mõne kasutaja jaoks tähtsam kui pikk nimekiri üldistest pangatööriistadest.
Usaldus algab sellest, mida ma saan ise kontrollida
Pangarakenduse puhul ei saa usaldust hinnata ainult kena kujunduse või kõrge hinde järgi. Raha saatmisel tahan ma näha selgelt, kellele makse läheb, milline summa kinnitatakse ja kas olen jõudnud õige toiminguni. IDFC FIRST Bank: MobileBanking sobib kõige paremini kasutajale, kes on valmis enne kinnitamist need sammud ise läbi vaatama, mitte vajutama järjest edasi lootuses, et rakendus parandab vea hiljem.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Minu jaoks on tähtis ka see, et mobiilipank ei muudaks kiiret toimingut pimesi automaatseks. UPI-makse kiirus on mugav, kuid kiirus suurendab ka vale saaja või vale summa riski. Seetõttu soovitan enne lõplikku kinnitamist korraks peatuda ja kontrollida vähemalt saaja nime, summat ning kasutatavat maksekanalit. See on lihtne harjumus, kuid just sellised väikesed kontrollid annavad kasutajale rohkem tegelikku kontrolli kui ükskõik milline reklaamlause.
Krediitkaardi puhul kehtib sama põhimõte. Kui avan rakenduse eesmärgiga arve tasuda, ei tohiks ma eeldada, et esimene nähtav valik on alati see, mida vajan. Kaardi- ja pangatoimingute vahel liikumisel tasub vaadata, kas ekraanil kuvatav tegevus vastab minu kavatsusele. Rakendus võib teha protsessi lühemaks, kuid vastutus lõpliku kinnituse eest jääb kasutajale.
Andmekaitse vaatenurgast suhtun ma sellisesse rakendusse ettevaatlikult, nagu pangatarkvara puhul peabki. Ma ei sisestaks kunagi UPI-mandaati, kaardiandmeid ega muud tundlikku teavet sõnumi, kõne või kõrvalise veebilehe kaudu ainult seetõttu, et keegi väidab end olevat pangaga seotud. Õige rakenduse kasutamine on alles esimene samm; sama tähtis on hoida telefoni lukustus, vältida avalikus kohas ekraani näitamist ja mitte jagada kinnituskoodi teistega.
Millal tundlikud toimingud vajavad rohkem tähelepanu
Kõige tundlikum hetk on raha saatmise kinnitamine. UPI-makse võib tunduda sama lihtne kui sõnumi saatmine, kuid tegelikult on tagajärg rahaline. Mina kasutaksin enne kinnitamist kindlat rutiini: kontrolliksin saaja nime, loeksin summa uuesti ja veenduksin, et ma ei kinnita hoopis raha vastuvõtmise asemel makset. See viimane eristus on eriti oluline, sest kiire kasutamine ja sarnased ekraanid võivad tekitada vale arusaama sellest, mida PIN-i sisestamine tegelikult käivitab.
Teine tundlik olukord tekib siis, kui kasutan rakendust võõras võrgus või jagatud seadmes. Pangatoimingute jaoks eelistan isiklikku telefoni ja ühendust, mida ma usaldan. Kui telefon on vana, jagatud või kaitsmata, ei ole isegi hästi toimiv rakendus minu jaoks piisavalt turvaline kasutuskoht. Rakendus ei saa asendada seadme enda kaitset ega kasutaja tähelepanelikkust.
Krediitkaardimakse puhul on kasulik eristada saldo vaatamist ja makse lõplikku kinnitamist. Need võivad tunduda ühe lihtsa toiminguna, kuid rahaliselt on need erinevad sammud. Mina kontrolliksin enne kinnitamist, kas vaatan õiget kaarti ja kas summa vastab sellele, mida kavatsesin tasuda. Kui kasutan rakendust esimest korda või pärast suuremat uuendust, ei teeks ma makset kiirustades, vaid tutvuksin ekraanidega rahulikult.
Kliimaseadme saldo kontrollimisel on risk väiksem kui raha saatmisel, kuid ka siin on väärtus eelkõige õiges kontekstis. Kui saldo on seotud konkreetse teenuse või kontoga, tuleb enne otsuse tegemist veenduda, et vaatan õiget kirjet. Selline kontroll on eriti kasulik siis, kui telefonis on mitu kontot või kui rakendust kasutab sama seadme kaudu rohkem kui üks inimene.
Ma ei soovitaks seda rakendust inimesele, kes ootab täiesti universaalset rahanduskeskust, kus saab hallata kõiki võimalikke investeeringuid, eelarveid, kindlustusi ja teiste pankade kontosid ühest kohast. Selle põhjal, milleks rakendus on loodud, on selle väärtus igapäevastes IDFC FIRST Banki maksetes, mitte kogu isikliku rahanduse asendamises. Kui sinu vajadus on peamiselt eelarvestamine või eri pankade kontode koondamine, võib eraldi rahandusrakendus olla sobivam.
Praktiline töövoog: kuidas ma seda igapäevaselt kasutaksin
Oletame, et pean pärast ühise toidukorra lõppu sõbrale raha saatma. Avaksin rakenduse, valiksin UPI-ga seotud makseviisi ja kontrolliksin enne kinnitamist saaja andmeid. Kui summa on jagatud mitme inimese vahel, arvutaksin oma osa enne rakenduse avamist, et mitte teha makse ajal peast uut arvutust. See vähendab olukorda, kus kiirelt sisestatud number muutub hiljem ebamugavaks parandamiseks.
Pärast makset hoiaksin kinnituse enda jaoks alles vastavalt rakenduse võimalustele ja kontrolliksin, et tehingu tulemus oleks arusaadav. Ma ei saadaks makset uuesti ainult sellepärast, et ekraan ei muutunud kohe nii, nagu ootasin. Sellises olukorras on mõistlik esmalt vaadata tehingu olekut ja konto liikumist, sest topeltmakse võib olla suurem probleem kui hetkeline ebakindlus.
Krediitkaardimakse puhul kasutaksin teistsugust rutiini. Enne maksmist paneksin tähele, milline kaart on valitud, milline summa kuvatakse ja kas olen õigel makselehel. Kui kasutan rakendust arve tasumiseks regulaarselt, teeksin selle pigem rahulikus hetkes kui viimasel minutil. Nii jääb aega kontrollida, kui rakendus vajab uuesti sisselogimist, ühendus katkeb või mõni ekraan nõuab rohkem tähelepanu.
Kliimaseadme saldo kontrollimiseks ei ole vaja sama kiirust nagu raha saatmisel. Mina kasutaksin seda funktsiooni ennekõike enne teenuse kasutamist või siis, kui tahan vältida ootamatut katkestust. Nišifunktsiooni väärtus tulebki sellest, et saan vajaliku info kätte samas rakenduses, mitte ei pea selleks eraldi kanalit otsima.
Üks kasulik harjumus on hoida rakenduse kasutamine teadlikult eraldi muudest telefoni tegevustest. Ma ei avaks pangarakendust samal ajal, kui kopeerin andmeid tundmatust sõnumist või suhtlen inimesega, kes survestab mind kiiresti maksma. Kui mingi makse tundub kiireloomuline ainult teise inimese nõudmise tõttu, võtaksin enne kinnitamist pausi. Hea pangarakendus annab mulle tööriista, kuid hea töövoog annab mulle aega otsustada.
Kontrollid, valikud ja kasutaja otsustusruum
Minu hinnangul on selle rakenduse kasutajaagentuur kõige tugevam siis, kui inimene kasutab seda konkreetse eesmärgiga. UPI-ülekanne, krediitkaardimakse ja kliimaseadme saldo on selged ülesanded. Kui ma tean, mida tahan teha, on lihtsam märgata, kas rakendus viib mind õige toiminguni või olen kogemata teises osas.
See ei tähenda, et rakendus oleks eksimatu. Pangarakenduse kasutamisega kaasneb alati vajadus lugeda kinnitusekraane, mõista, mida PIN-i sisestamine tähendab, ja kontrollida pärast toimingut tulemust. Eriti uue kasutaja jaoks võib UPI loogika olla segadust tekitav, kui ta ei ole varem mobiilimakseid kasutanud. Sellisel juhul soovitan alustada väikese ja selge eesmärgiga, mitte proovida korraga kõiki rakenduse osi läbi.
Teine oluline küsimus on konto taastamine ja ligipääs pärast telefoni vahetust või rakenduse uuesti paigaldamist. Pangarakenduse puhul peaks kasutaja enne sellist olukorda teadma, milliseid konto- ja seadmekinnitusi tal vaja võib minna. Ma ei jätaks seda hetkeni, mil on vaja kiiresti arve tasuda. Kui ligipääs sõltub telefoninumbrist, SIM-kaardist või muust isiklikust kinnitusest, peab kasutaja hoidma need enda kontrolli all ja mitte andma koode kõrvalistele inimestele.
Rakenduse kasutamisel tasub arvestada ka operatsioonisüsteemiga. Kuna minimaalne nõue on Android 9, ei ole see mõeldud väga vanade Android-seadmete jaoks. See on mõistlik piirang pangateenuse puhul, kuid võib tähendada, et vana telefoni kasutaja peab enne paigaldamist oma seadme sobivust kontrollima. Uuem versioon ei muuda vananenud telefoni automaatselt turvaliseks ega kiireks, seega on seadme üldine seisukord endiselt oluline.
Kui võrrelda seda tavalise internetipangaga, on mobiilirakenduse eelis kiirus ja käepärasus. Telefon on tavaliselt lähedal ning UPI-makse või kaardiarve tasumine ei nõua arvuti avamist. Kui võrrelda seda eraldiseisva UPI-rakendusega, võib IDFC FIRST Banki lahendus olla mugavam inimesele, kes soovib panga ja maksete tegevused ühe teenuse alla jätta. Teisalt võib spetsiaalne makserakendus pakkuda kasutajale tuttavamat maksekeskset kogemust. Minu valik sõltuks sellest, kas tahan eelkõige IDFC FIRST Banki kontoga seotud toiminguid või võimalikult laia makseplatvormi.
Kui võrrelda seda ainult krediitkaardi rakendusega, on siin eelis mitme pangatoimingu koondamisel. Puuduseks võib olla see, et inimene, kes vajab üksnes kaardiarve tasumist, peab kasutama suuremat rakendust kui hädavajalik. Seetõttu ei ole “rohkem ühes kohas” alati automaatselt parem. Mõnele kasutajale on oluline just minimaalne rakendus, mõnele aga see, et UPI, kaart ja kliimaseadme saldo oleksid samas keskkonnas.
Kellele see sobib ja kellele mitte
IDFC FIRST Bank: MobileBanking sobib mulle kõige rohkem siis, kui mu igapäevased vajadused on praktilised ja seotud IDFC FIRST Banki teenustega. See on hea valik inimesele, kes saadab UPI kaudu raha, tasub krediitkaardimakseid ning vajab aeg-ajalt kliimaseadme saldot. Samuti sobib see kasutajale, kes eelistab telefonis tehtavaid lühikesi toiminguid ega taha iga makse pärast arvutit avada.
Rakendus võib olla mõistlik ka inimesele, kes soovib vähendada eri pangatoimingute vahel hüppamist. Ühe rakenduse kasutamine ei kõrvalda vajadust kontrollida detaile, kuid võib muuta isikliku rutiini lihtsamaks: hommikul saldo kontroll, päeva jooksul UPI-makse ja hiljem krediitkaardiarve tasumine saavad toimuda samas kohas.
Ma ei valiks seda esimesena inimesele, kes ei ole valmis mobiilipanga turvareegleid järgima. Kui kasutaja jagab kinnituskoodi, kinnitab makseid lugemata või installib rakendusi juhuslikest allikatest, ei lahenda ükski pangarakendus tema peamist probleemi. Samuti ei ole see ideaalne neile, kes otsivad ulatuslikku eelarveanalüüsi või kõigi finantsteenuste koondamist.
Ettevaatlik tasub olla ka siis, kui telefoni kasutavad mitu inimest. Pangarakendus sisaldab rahaga seotud infot ning ühine seade suurendab võimalust, et vale inimene näeb ekraani või alustab vale toimingut. Mina eelistaksin isiklikku lukustatud telefoni ja väldiksin pangategevusi olukorras, kus keegi teine saab samal ajal ekraani jälgida.
Minu lõplik hinnang enne paigaldamist
IDFC FIRST Bank: MobileBanking on sihipärane finantsrakendus, mitte universaalne rahanduse tööriist. Selle tugevus seisneb kolmes konkreetses kasutuses: UPI-rahaülekanded, krediitkaardimaksed ja kliimaseadme saldo kontroll. Kui need tegevused kuuluvad minu igapäeva, on rakenduse olemasolu telefonis põhjendatud. Tasuta hind teeb proovimise lihtsaks, kuid otsuse peaksin tegema funktsioonide sobivuse, mitte ainult kõrge keskmise hinde põhjal.
Minu jaoks on kõige olulisem tasakaal mugavuse ja ettevaatlikkuse vahel. Rakendus võib muuta makse kiireks, kuid mina pean ikkagi kontrollima saajat, summat ja kinnituse tähendust. See võib tunduda väikese lisasammuna, kuid panganduses on just selline paus väärtuslikum kui mõni sekund ajavõitu.
Suurt kasutajaskonda ja üle kümne miljoni paigaldusega levikut võib võtta märgina, et rakendus on paljudele praktiline. Samas ei tähenda populaarsus, et iga inimene peaks selle valima. Kui soovin ainult eelarve jälgimist, teiste pankade kontode koondamist või võimalikult lihtsat kaardimakse rakendust, otsiksin teistsugust lahendust.
Minu ettevaatlik soovitus on järgmine: kui kasutad IDFC FIRST Banki ning vajad telefonis just UPI-makseid, krediitkaardiarvete tasumist ja kliimaseadme saldo vaatamist, tasub seda rakendust proovida. Paigalda see sobivale Android-seadmele, hoia ligipääs enda kontrolli all ja võta iga raha kinnitamise hetkel paar sekundit lisaks. Nii saab rakendus täita oma praktilist rolli ilma, et mugavus muutuks hooletuseks.
Minu lõpphinnang: see on tugev valik konkreetseks IDFC FIRST Banki mobiilipangaks, kuid mitte põhjus loobuda kriitilisest mõtlemisest. Selle väärtus tuleb selgest kasutusvajadusest, teadlikest kinnitustest ja sellest, et kasutaja otsustab ise, millal ning kellele raha liigub.
Plussid
- Mugav konto- ja kaarditehingute jälgimine ühes rakenduses.
- Võimalik tasuda arveid ja teha ülekandeid igal ajal.
- Rakendus pakub kiiret juurdepääsu pangaväljavõtetele.
- Kaartide blokeerimine ja haldamine on kasutajale lihtsasti leitav.
- Turvafunktsioonid aitavad kontrollida sisselogimisi ja tehinguid.
Miinused
- Mõned funktsioonid võivad olla saadaval ainult India klientidele.
- Rakendus vajab paljude toimingute jaoks stabiilset internetiühendust.
- Uuendused võivad ajutiselt muuta menüüde asukohta või kasutusloogikat.
- Vanemates seadmetes võib rakendus töötada aeglasemalt.
- Teavituste toimimine sõltub telefoni aku- ja lubade seadetest.
Korduma kippuvad küsimused: IDFC FIRST Bank: MobileBanking
Mis on IDFC FIRST Bank: MobileBanking ja kellele see rakendus sobib?
IDFC FIRST Bank: MobileBanking on IDFC FIRST Banki ametlik mobiilipanganduse rakendus, mille kaudu saab hallata pangakontosid, vaadata saldosid ja teha mitmesuguseid tehinguid. Rakendus on eelkõige mõeldud IDFC FIRST Banki klientidele Indias. Enne allalaadimist veendu, et sul on pangas aktiivne konto, registreeritud mobiilinumber ning vajalikud interneti- või mobiilipanganduse juurdepääsuandmed.
Milliseid toiminguid saab rakenduses teha?
Rakendus võimaldab tavaliselt kontrollida kontojääki ja tehinguajalugu, teha rahaülekandeid, maksta arveid ning hallata pangakaardi ja konto seadeid. Samuti võivad saadaval olla hoiuste, laenude, krediitkaartide ja tšekkidega seotud teenused. Funktsioonide täpne valik võib sõltuda sinu kontotüübist, kliendiprofiilist ja panga uuendustest, mistõttu tasub olulised tingimused enne tehingu kinnitamist üle kontrollida.
Kas IDFC FIRST Bank: MobileBanking on turvaline kasutada?
Rakendus kasutab pangandusrakendustele tavapäraseid turvameetmeid, nagu sisselogimine, ühekordsed kinnituskoodid ja võimaluse korral biomeetriline autentimine. Turvalisus sõltub siiski ka kasutajast. Laadi rakendus alla ainult ametlikust Google Play või App Store’i poest, ära jaga PIN-koodi ega OTP-koodi ning väldi pangatoiminguid ebaturvalistes avalikes Wi-Fi-võrkudes. Kahtlase tegevuse korral võta kohe pangaga ühendust.
Kas rakenduse kasutamiseks on vaja India telefoninumbrit või pangakontot?
Kuna tegemist on IDFC FIRST Banki rakendusega, on selle peamine kasutajaskond panga kliendid Indias. Registreerimiseks ja seadme kinnitamiseks võib olla vajalik pangas registreeritud India mobiilinumber ning aktiivne konto või muu IDFC FIRST Banki teenus. Välismaal elavatel kasutajatel võib esineda piiranguid, eriti SMS-kinnituste ja kohalike makseteenuste kasutamisel. Täpsed nõuded tuleks üle vaadata panga ametlikest juhistest.
Mida teha, kui sisselogimine, OTP või makse ei õnnestu?
Kui sisselogimine või OTP-koodi saamine ebaõnnestub, kontrolli esmalt internetiühendust, telefoninumbri aktiivsust ja seda, kas rakendus on uuendatud. Ära proovi koodi lõputult sisestada, sest konto või juurdepääs võidakse ajutiselt blokeerida. Makseprobleemi korral kontrolli saaja andmeid, kontojääki ja tehingulimiite. Kui probleem jätkub, kasuta IDFC FIRST Banki ametlikku kliendituge ning ära pöördu tundmatute kolmandate osapoolte poole.


